¿Qué necesidades impulsan hoy a las familias y a las empresas francesas a elegir la energía fotovoltaica?
“El autoconsumo se ha convertido en el modelo dominante: representa más de la mitad de las instalaciones y alcanza hasta el 60% según las fuentes más recientes.”
“Hoy, tres necesidades principales impulsan a las familias y a las empresas a elegir la energía fotovoltaica: reducir la factura eléctrica y protegerse de la volatilidad de los precios, adquirir una mayor autonomía y resiliencia, y contribuir a la transición ecológica produciendo electricidad local y con bajas emisiones de carbono.”
“Esta variedad se manifiesta a través de tres segmentos.”
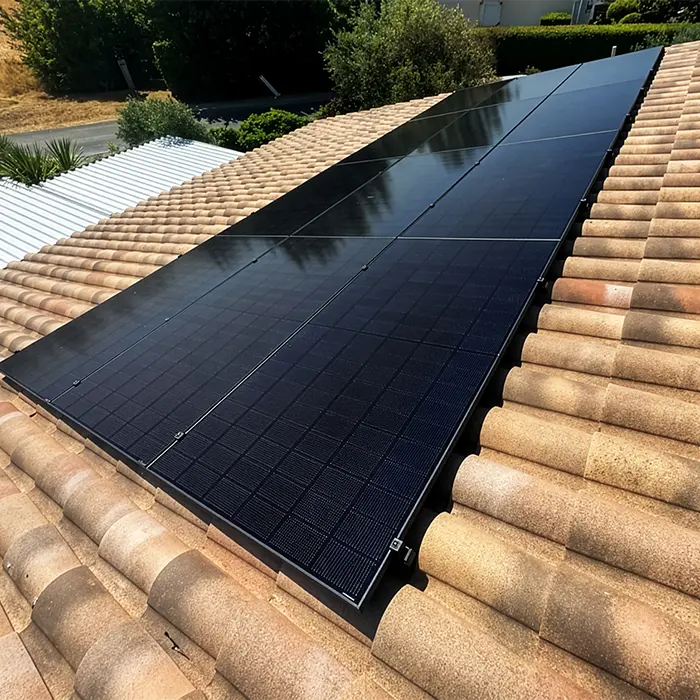
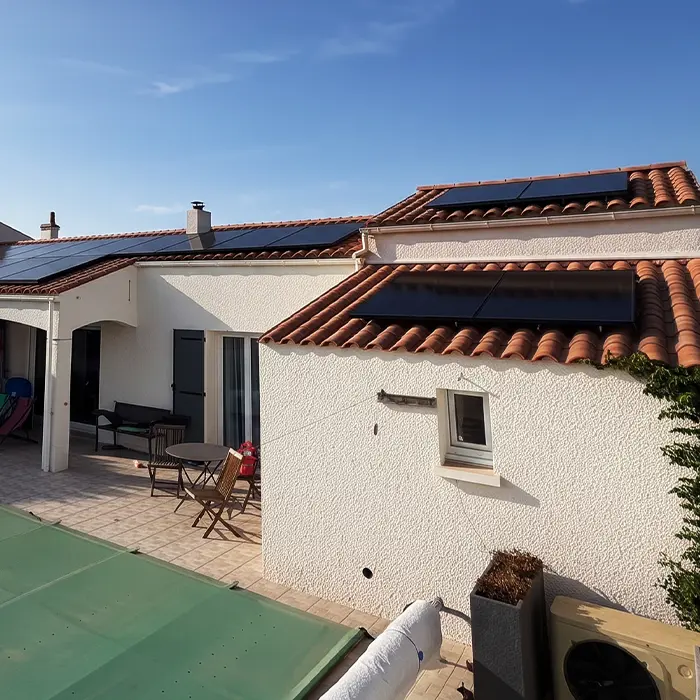
“El primero es el segmento residencial, que comprende las instalaciones de pequeña potencia: desde sistemas compuestos por pocos módulos, incluidos los kits «plug & play» y las instalaciones en balcones o tejados, hasta proyectos de 3 a 9 kWp. Este segmento representa el 15% del mercado.”
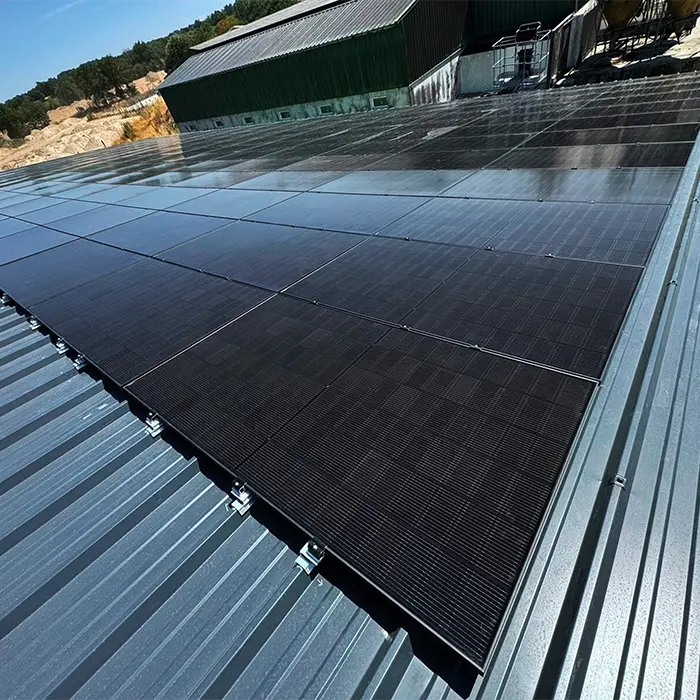
“El segundo segmento es el de las instalaciones comerciales e industriales (C&I), cuya potencia varía de 36 kWp a varios cientos de kWp. Estas instalaciones están destinadas principalmente al autoconsumo colectivo y representan el 35% del mercado.”
“Por último, las grandes centrales incluyen los proyectos en suelo con una potencia superior a 1 MW, definidos como “utility-scale”. Realizados en particular en el marco de las licitaciones de la CRE, representan una cuota significativa de los volúmenes en términos de potencia y el 50% del mercado.”
¿Qué criterios tienen principalmente en cuenta los clientes y los instaladores franceses a la hora de elegir los módulos?
“Para los clientes finales, los principales criterios son la relación calidad-precio y la rentabilidad global, el rendimiento y la potencia de los módulos, las garantías, la tecnología, así como el origen de los productos, su huella de carbono y el acceso a los incentivos.”
“Los instaladores, en cambio, conceden especial importancia a la calidad técnica y a las certificaciones, a la solidez y a la aplicabilidad efectiva de las garantías del fabricante, además de a la disponibilidad de los productos, al precio de compra y a los márgenes. La reputación del fabricante, la calidad del servicio posventa, el acceso a los incentivos y el cumplimiento normativo también forman parte de sus criterios de elección.”
¿Qué segmentos del mercado francés ofrecen las mejores perspectivas de crecimiento para la energía fotovoltaica en los próximos meses?
“El autoconsumo colectivo ofrece perspectivas especialmente favorables. Sujeto a menos restricciones e independiente de las ayudas estatales, se basa en relaciones comerciales entre entidades privadas que permiten un retorno de la inversión más rápido y seguro.”
“La financiación puede ser a veces más difícil de obtener, pero este segmento presenta un importante potencial de crecimiento.”